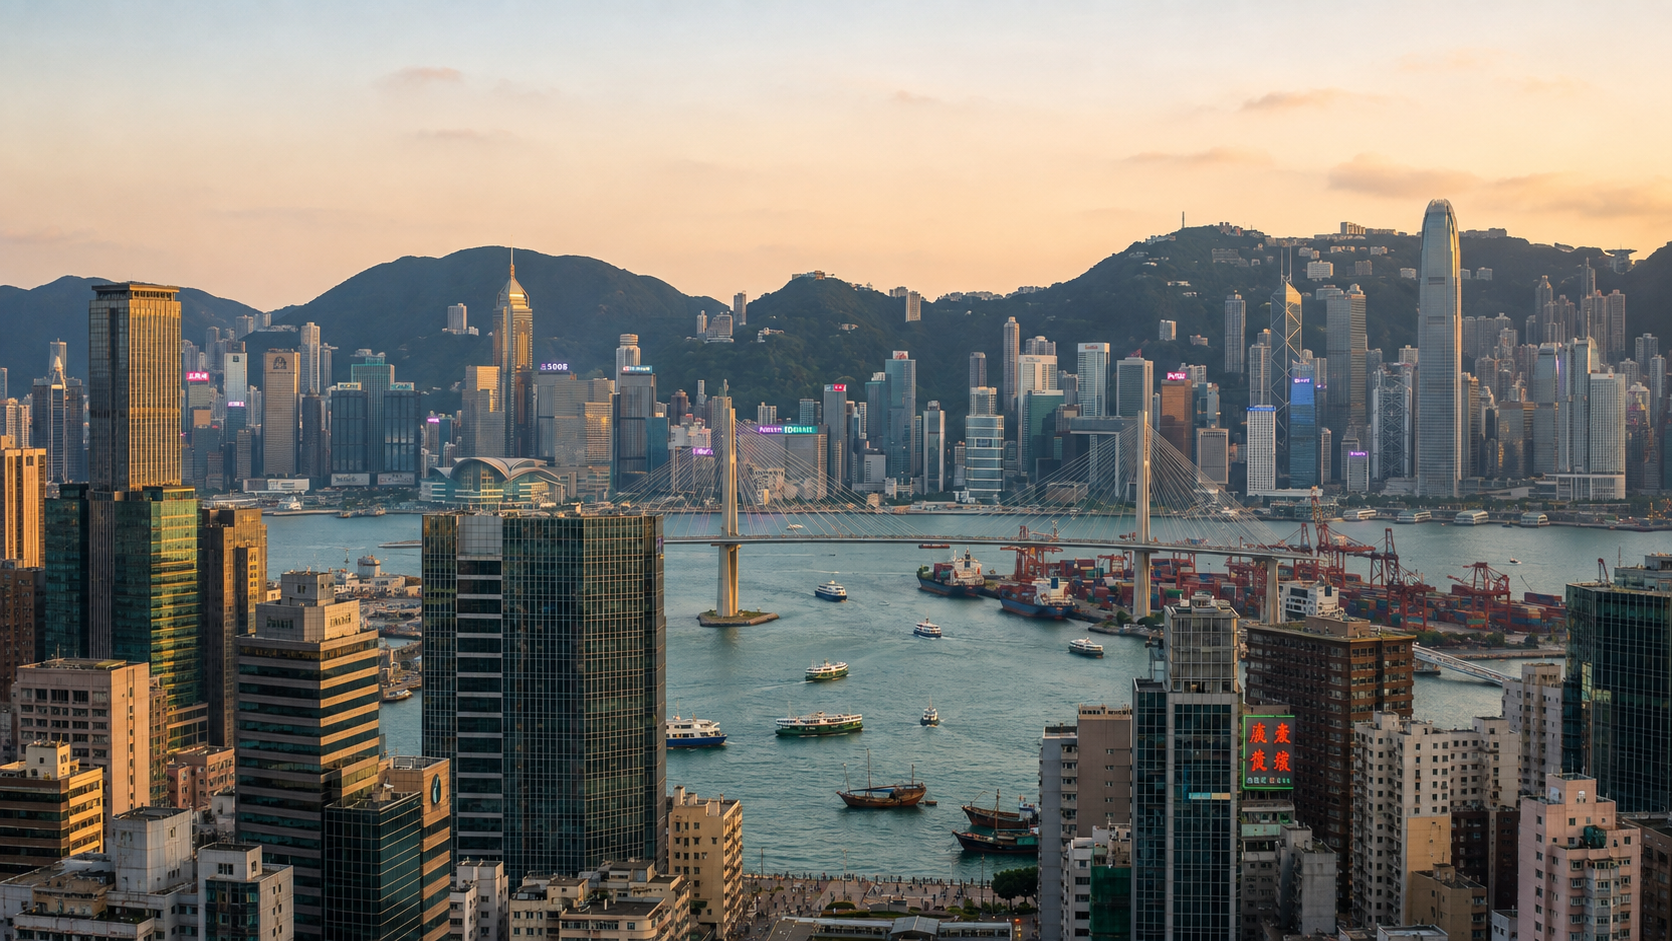
亚太地区不只是规模庞大。它是世界经济的中心。以下从生产、金融科技、缺口、设立与需求层面,说明这对运营意味着什么。
Key takeaways
亚太已是中心:43.12万亿美元GDP、13.17万亿美元日交易量、47亿人口。这是十二个以上市场,而非一个。
政府建设了轨道(UPI、PromptPay、PayNow、BI FAST、QRIS、DuitNow)。金融科技在其上构建。跨境连接仍然缺失。
已验证的资金流向超级应用、BNPL、数字银行与电商嵌入式金融。未验证的上行空间在中小企业跨境、供应链金融、轨道整合、代币化与另类信贷。
中国国内成熟、出境受限。新加坡与香港仍是最干净的枢纽。东南亚与印度承载增长与普惠故事。
本报告将亚太作为运营商地图展开:规模与生产、该地区如何成为中心、谁在金融科技中参与、各国缺口在哪里、外资如何设立、政府与市场要什么、文化如何不同,以及对建设者、投资者与企业意味着什么。
贸易、清算与天际线密度:这一地区通过众多国家体系,清算着不成比例的全球活动份额。
关键发现
亚洲就是市场,不是支线任务
合计GDP近43万亿美元、日交易量近13万亿美元,意味着仍把亚洲当作可选项的运营商已经落后。
- 日交易量
- $13.17T
政府建设了轨道
UPI、PromptPay、PayNow、BI FAST、QRIS与DuitNow使基础设施民主化。公司在体验与信贷上竞争,而非拥有清算开关。
- 在其上构建
- 金融科技体验
跨境是最后边疆
国内即时轨道可用。将它们连接起来则不行。中小企业跨境与供应链金融在规模上仍未打通。
- 亚洲供应链金融
- $415B
已验证模式已有资本
超级应用、BNPL、数字银行与电商信贷已获融资。新资本在未验证的缺口上取胜。
- 开放缺口
- 跨境 / 供应链金融
亚太是世界经济的中心
亚太地区不只是规模庞大。它是世界经济的中心。然而许多区域外运营商仍未充分理解这对运营意味着什么。
合计名义GDP为43.12万亿美元,购买力平价为102.71万亿美元。日交易量为13.17万亿美元。即世界GDP的37%、全球日交易量的43%。人口:47亿,占世界的60%。
若亚太是单一国家,它将以巨大优势成为世界经济本身。但它不是一个国家。它是十二个以上截然不同的市场,各有不同的监管、支付基础设施与增长轨迹。
这不是一个有潜力的地区。这是一个已经以远超多数发达国家的规模在生产的地区。
亚洲在哪里生产
该地区的生产深度令人震惊。
仅中国每日交易量就超过6万亿美元。它制造全球约28%的商品。半导体、电子、纺织、化工:中国是世界的工厂车间。然而尽管生产如此庞大,金融科技创新并未匹配这一规模。
日本每日处理约8000亿美元交易,并拥有世界第三大股市日经225。它在先进制造、机器人与汽车卓越方面开创先河。
印度仅通过UPI(统一支付接口)每月处理130亿笔交易。它正成为全球科技公司的后台,并拥有全球增长最快的创业生态。
印尼生产电子、棕榈油、纺织与原材料。人口2.78亿,全球第四。其金融科技生态是东南亚增长最快的。
越南正成为制造业的中国替代方案,承接因美中贸易紧张而转移的供应链。泰国是区域贸易枢纽、制造中心与旅游强国,每年国际游客超过3500万。新加坡是东南亚金融枢纽,每日外汇交易约3830亿美元。韩国是半导体与电动车制造领导者,三星与现代为全球巨头。
简史:亚洲如何成为中心
要理解亚洲的现在,需要理解它的过去。
在20世纪大部分时间里,亚洲并非金融中心。西方世界才是。欧洲与北美掌控全球贸易、金融与创新。发展中的亚洲经济体大多向西方公司供应原材料与廉价劳动力。支付系统、银行、股市:皆由西方掌控。
转变先是渐进,而后突然。1970至80年代,日本崛起为制造强国。到1990年代,它成为世界第二大经济体。2000年代,中国开放并开始占据全球制造。到2010年,亚洲已成为世界工厂。到2020年,它也成为世界的金融中心。
增长轨迹与数字飞跃
GDP份额稳步上升。真正的拐点是数字化转型。
2000至2010年,亚洲占全球GDP份额从20%升至30%。2010至2020年从30%升至35%。2020至2026年达到37%并持续增长。
但真正的拐点不是GDP增长,而是数字化转型。智能手机到来时,亚洲不只是采用,而是直接跃过传统银行。印度建设了政府支持的实时支付系统UPI。中国建设了支付宝与微信支付,覆盖90%以上的线上交易。东南亚各国建设了即时支付系统:PromptPay、PayNow、QRIS等。
西方仍依赖信用卡与传统银行。亚洲一夜之间转向数字原生支付。
| 时期 | 亚洲占全球GDP份额 |
|---|---|
| 2000至2010 | 20%至30% |
| 2010至2020 | 30%至35% |
| 2020至2026 | 达到37%并持续上升 |
亚洲当下的目标
该地区各国政府有明确目标。金融科技不再是可有可无,而是国家战略。
印度目标是为5亿以上无银行账户人群实现数字金融普惠。越南目标是通过承接从中国转移的制造成为供应链枢纽。印尼目标是金融科技领导地位与多家独角兽。泰国目标是区域支付枢纽,使PromptPay成为东盟标准。新加坡目标是加密与区块链创新枢纽,作为明确政府战略。中国目标是国内科技主导加上一带一路金融整合、输出人民币。日本目标是通过自动化、机器人与机构金融科技应对老龄化人口转型。
金融科技不再是可有可无。它是国家战略。
金融科技选项:主要玩家与其体量
谁在参与、谁不在,以及谁已是基础设施。
在中国,支付宝约占数字交易的50%至55%,微信支付占35%至40%。合计市场主导超过90%。其日交易量难以精确量化,但估计仅在中国就约2至3万亿美元。它们不是初创公司,而是基础设施。支付宝坐落于阿里巴巴生态,微信支付坐落于腾讯。它们已是成熟的支付轨道。
在印度,UPI每月运行130亿笔交易,约占印度全部交易的57%,覆盖5亿以上此前无银行账户人群,零费用且由政府建设。日交易量约1.5万亿美元。UPI独特:它不是公司,而是任何金融科技都可在其上构建的政府支付系统。架构推动创新而非整合。
在东南亚,政府即时支付轨道包括泰国PromptPay(7×24即时清算、免费)、新加坡PayNow(实时、绑定手机或身份证)、印尼BI FAST(央行即时系统)、马来西亚DuitNow(7×24实时清算),以及菲律宾InstaPay与PESONet。合计日交易量约1.2万亿美元。政府建设轨道,金融科技在其上构建消费体验。这使支付基础设施民主化。
| 市场 | 轨道或玩家 | 信号 |
|---|---|---|
| 中国 | 支付宝与微信支付 | 数字主导超过90% |
| 印度 | UPI | 每月130亿笔交易 |
| 泰国 | PromptPay | 7×24免费即时 |
| 新加坡 | PayNow | 实时手机或身份证 |
| 印尼 | BI FAST | 央行即时 |
| 马来西亚 | DuitNow | 7×24实时 |
| 菲律宾 | InstaPay与PESONet | 实时加批量 |
正在扩张的金融科技
超级应用、数字银行、BNPL与电商信贷是增长已在复利的领域。
超级应用结合支付与生态。Grab覆盖东南亚,做网约车加支付加金融服务。印尼Gojek模式类似。韩国Kakao结合支付、社交与商业。越南Momo是钱包加生态,用户超过5000万。
数字银行扩张迅速。菲律宾Tonik Bank三年内达200万用户,是东南亚增长最快的数字银行。韩国Kakao Bank用户超过4000万,提供完整银行服务。印尼Jago是触达数百万人的新银行。OCBC数字银行覆盖新加坡及更广区域。
BNPL(先买后付)包括印尼Kredivo、菲律宾Fintech,以及覆盖五国的Atome。市场规模约4500亿美元全球,年增长约25%。
在借贷与信贷方面,电商平台发起中小企业贷款(印尼Tokopedia、Shopee,东南亚Lazada)的规模已超过传统银行。它们使用交易数据而非征信局。
- 超级应用:Grab、Gojek、Kakao、Momo
- 数字银行:Tonik、Kakao Bank、Jago、OCBC Digital
- BNPL:Kredivo、Fintech、Atome
- 电商信贷:Tokopedia、Shopee、Lazada在中小企业贷款上胜过银行
谁被服务不足:缺口
国内轨道领先。跨境、供应链金融与薄档案信贷则不然。
中小企业跨境支付年市场规模约15.8万亿美元,现有方案皆有缺陷。信用证成本1%至3%,需3至5天,且往往需要世界500强级别才能获取。阿里巴巴交易保障仅在阿里巴巴上可用,清算1至2天。电汇快但无欺诈保护。PayPal收费4%至5%,且在许多亚洲国家未获正式支持。尚无人以规模解决这一问题。
中小企业供应链金融在亚洲是4150亿美元市场,年增长约7%。今天它主要服务世界500强。需要的是适用于50人制造企业的数字供应链融资。
亚洲国家间的跨境B2B仍碎片化。UPI、PromptPay、PayNow、QRIS与DuitNow皆存在,但彼此未连接。Project Nexus本应解决此问题,但进展缓慢。影响:东南亚每日超过1.2万亿美元交易量仍低效。
房地产代币化正在兴起。越南、巴厘岛与菲律宾的非流动房地产为通过区块链以5000美元投资而非50万美元门槛实现碎片化所有权打开空间。另类信贷评分已在局部奏效:5亿以上无银行账户人群无信贷记录,然而印尼电商平台已用电商数据、移动支付与水电账单发起比银行更多的贷款,尽管尚未达到最优规模。
尚无人以规模解决中小企业跨境支付。该缺口仍然开放。
被低估却有前景的国家
多数金融科技资金流向中国、印度、新加坡与越南。其他地区的人口加服务不足的需求仍在等待。
菲律宾约有1.2亿年轻、增长中、讲英语的人口。Tonik Bank三年内达200万用户。GCash钱包超过9200万。缺口:作为BPO枢纽,130万工人需要更好的跨境汇款支付,以及向全球公司供货的中小企业需要供应链金融。
巴基斯坦约有2.3亿人口,刚于2026年从加密禁令转向监管框架。缺口是数字金融普惠与跨境支付。孟加拉约有1.7亿人口。bKash以超过1亿用户主导移动货币。缺口是跨境劳工支付,以及作为全球最大成衣制造枢纽的供应链金融。
中国:被困的财富,断裂的跨境
中国每日交易量超过6万亿美元。加密被禁。SAFE限制资金出境。缺口在出境端。
悖论:中国产生巨大日交易量,但加密完全被禁,资本管制限制资金出境,跨境人民币支付需政府审批,金融科技公司面临日益加强的政府审查。
中国日交易量的一小部分已是巨大体量。中国年出口超过3.5万亿美元。从中国进口的中小企业面临5%至10%的隐性成本(费用、外汇加点与延误)。现有方法:信用证(昂贵、缓慢)、阿里巴巴交易保障(受限)、电汇(有风险)。
需要的是一站式中小企业进口商枢纽,处理支付安全(托管)、紧密点差外汇、按日而非按周清算,以及供应商验证。为何尚未建成:监管摩擦加资本管制使国际资金流动困难。中国国内支付基础设施成熟。缺口在出境,即跨境支付如何把钱送出去。
印度:金融科技黄金,无银行账户的白银
UPI主导。跨境、汇款、B2B贸易与中小企业供应链金融仍未打通。
运作良好的:UPI每月130亿笔交易,5亿以上人群获得数字接入,金融科技借贷平台发起巨大体量,班加罗尔与孟买创业生态繁荣。
仍断裂的:跨境支付仍昂贵缓慢(银行跨境电汇收费1%至3%);汇款方面印度每年接收超过1200亿美元却经昂贵渠道;B2B贸易支付仍在传统银行;供应链金融对中小企业供应商几乎不存在。
服务不足的:农业供应商、中小企业出口商、目前支付2%至5%西联式费用的汇款发送者,以及从农民到分销商到零售商的供应链参与者。政府希望将UPI扩展至全球支付(印度储备银行希望UPI抗衡SWIFT)、覆盖5亿以上无银行账户人群、驱动出口导向增长,并整合区块链与央行数字货币。
机会规模:印度有14.5亿人口。5亿以上无银行账户。数字支付采用率为交易的57%。剩余43%的现金代表每年仍待数字化的数万亿美元体量。
日本:成熟市场,老龄化机遇
富裕、可信、缓慢。为老年用户解决问题的金融科技拥有最清晰的国内可触达市场。
运作良好的:成熟银行体系、稳定机构、日经225作为世界最大股市之一,以及线上支付约55%的高信用卡渗透。
仍断裂的:创新缓慢、传统银行仍主导,老龄化人口使年轻金融科技用户更少,监管保守、加密高度受限、个人税率35%至45%,增长低迷约0.6%GDP,为发达亚洲最慢。
服务不足的:需要简单可信界面的老年用户、仍支付昂贵银行费用的跨境支付用户,以及文化节奏慢于东南亚的科技初创。日本富裕。平均家庭收入为亚洲最高。但也在老龄化。以清晰、简单与安全服务老年用户的金融科技可拥有巨大可触达市场。政府希望老年群体采用技术、成为与新加坡香港竞争的区域金融科技枢纽,以及稳定的机构发展而非快速颠覆。
香港:加密桥梁,资本管制出口
香港是内地金融科技的泄压阀,也是绕过SAFE的离岸人民币清算路径。
运作良好的:离岸人民币枢纽地位(CNH流动性最强)、通过ASPIRe框架的加密友好监管、无需内地资本管制即可进入中国的门户,以及已发放的数字银行牌照。
仍断裂的:围绕自治的地缘政治风险、运营昂贵(东南亚除新加坡外成本最高)、仅750万人口的有限国内市场,以及收益率2%至3%的昂贵房地产。
服务不足的:可在此运营但不可在中国运营的加密公司、需要无内地限制人民币清算的中国出口商,以及需要亚洲金融科技接入的机构投资者。香港是内地金融科技的泄压阀。公司无法在中国自由运营,因此落户香港。人民币可在离岸清算而无需SAFE批准。这是监管套利机会。政府希望金融科技创新以竞争新加坡、在稳定币牌照等方面领导加密监管,以及人民币国际化。
新加坡:金融科技枢纽,昂贵避风港
新加坡是区域总部跳板。昂贵、本地市场小,但仍是东南亚扩张的最佳控制平面。
运作良好的:MAS积极支持金融科技与加密、四家持牌数字银行、2026年已发放稳定币牌照、80多项双边税收协定防止双重征税,以及即时支付系统PayNow。
仍断裂的:东南亚最高成本基础、590万人口的本地小市场,以及慢于新兴市场的增长。服务不足的:需要全东南亚扩张而非仅新加坡的区域公司,以及负担不起每月约3000美元租金的预算敏感创始人。
新加坡是面向整个东南亚的公司区域总部。昂贵,但是最佳跳板。Grab等公司用新加坡向区域扩张。政府希望加密与金融科技枢纽地位、通过Project Nexus发展区域支付轨道,以及财富管理与保险等金融机构总部。
泰国:支付枢纽,最佳房地产收益率
PromptPay使国内支付即时。与邻国跨境及《外商经营法》摩擦是未完成的章节。
运作良好的:PromptPay 7×24且免费、SEC监管的加密交易所批准比特币、以太坊与瑞波币、通过Grab与GrabFinance的超级应用生态,以及每年超过3500万游客的旅游主导地位。
仍断裂的:《外商经营法》14个受限行业需泰国合伙人、监管复杂且执法不一致、PromptPay连接国内银行但不跨境,以及跨境B2B仍在传统银行。
服务不足的:面临支付摩擦的游客、寻找泰国供应商的外国中小企业进口商、与邻国的跨境商业,以及从农民到出口商的供应链参与者。泰国是东南亚每日超过1.2万亿美元交易量内的区域贸易枢纽。缺口是泰国与越南、柬埔寨、老挝、缅甸之间的跨境。政府希望区域支付枢纽地位、旅游数字支付、通过供应链金融提升制造竞争力,以及BOI激励的电动车、半导体、机器人与生物科技等行业。
印尼:金融科技繁荣,隐藏缺口
规模化的产品市场契合已在此。跨境支付与汇款是下一个缺口。
运作良好的:BI FAST、电商平台(Tokopedia、Shopee)发起比银行更多贷款、超级应用(Grab、Gojek)、数字银行(Jago、Ajaib、Kredivo扩张中)、BNPL平台,以及2.78亿人口作为全球第四大人口。
仍断裂的:官僚体系、监管复杂且执法不一致、加密框架刚于2025年从商品(Bappebti)转向金融产品(OJK)监管、跨境基础设施有限,以及超过130亿美元汇款仍经昂贵传统渠道。
服务不足的:成衣与纺织工人、农业合作社、中东与马来西亚的汇款发送者,以及需要整合支付系统的巴厘岛旅游访客。印尼是金融科技获得规模化产品市场契合之处。下一个缺口是向马来西亚、新加坡、泰国与菲律宾的跨境支付。政府希望金融科技独角兽、金融普惠、供应链金融与数字银行成熟。
越南:制造枢纽,增长最快
越南正成为工厂的新中国。金融科技基础设施尚未跟上。
运作良好的:承接从中国转移的供应链、近7.1%的最快经济年增长、近8%至15%的最快物业增值、Momo以超过5000万数字钱包用户主导,以及200多家金融科技初创。
仍断裂的:银行基础设施仍在追赶、贸易跨境支付基础设施有限、外资所有权规则在改善但仍复杂,以及金融科技集中于Momo而其他仍小。
服务不足的:需要供应链金融的制造中小企业、需要跨境轨道的出口导向企业,以及需要库存融资的进口商品供应商。制造正从中国迁至此处。供应链金融与跨境B2B支付皆不发达。政府希望制造枢纽地位、吸引外资、发展数字经济,以及从中美贸易战中捕获FDI。
巴厘岛:高收益,租赁权风险
发达亚洲最高租金收益率伴随着租赁权期限风险与公寓供应降温。
运作良好的:房地产租金年收益率5%至10%、超过10万外国人靠生活成本套利居住的数字游民枢纽,以及每年超过500万游客的旅游基础设施。
仍断裂的:外国人不能拥有土地,只能租赁25至30年;2025至2026年公寓供应过剩与市场降温;向其他外国人出售时流动性困难;以及所有权规则若变更带来的监管不确定性。
服务不足的:想要稳定长期收益却面临租赁权风险的房地产投资者、需要住房与支付基础设施的外籍社区,以及需要更好数字支付的游客。通过区块链代币化房地产与碎片化所有权,可将租赁权风险分散给众多投资者。
马来西亚:稳定却被忽视
五家数字银行与DuitNow使马来西亚比其获得的融资关注更密集。
运作良好的:五家数字银行(东盟最多)、DuitNow、稳定政府与监管,以及东盟金融中心地位。仍断裂的:金融科技增长慢于印尼、菲律宾或越南;比越南更贵、比新加坡更少创新;整体融资关注更少。
服务不足的:需要跨境支付基础设施的中小企业、需要汇款方案的外籍工人,以及需要与东盟轨道整合的跨境贸易商。马来西亚稳定但被忽视。东盟整合在此是真实的。专注区域支付的公司可将马来西亚作为基地。
韩国:科技强国,保守金融科技
Kakao Bank与Toss证明数字银行可达数千万用户。国内税收与谨慎推动雄心向外。
运作良好的:Kakao Bank用户超过4000万、Toss Bank作为支付领导者、新银行细分约25.47%复合年增长率,以及技术领先基础设施。仍断裂的:25%至27%企业税、谨慎的加密监管,以及慢于新兴市场的增长。
服务不足的:需要区域金融科技的跨境企业,以及需要国际支付基础设施的中小企业出口商。韩国技术领先但昂贵。此处公司更聚焦向东南亚区域扩张,而非国内饱和。
台湾:半导体强国,地缘政治风险
台积电是战略事实。金融科技不及新加坡、香港或东南亚发达。
运作良好的:台积电约占全球先进芯片制造的90%、强大科技生态,以及数字银行发展。仍断裂的:来自中国紧张的地缘政治风险、高资本要求,以及设立缓慢(商业登记需2至4个月,而新加坡只需数分钟)。
服务不足的:框架仍在发展中的加密业务,以及跨境科技贸易。半导体贸易的供应链金融服务不足。
菲律宾:年轻人口,高税,BPO枢纽
东南亚最年轻的金融科技就绪人口、GCash密度,以及在所有权上限与高名义税下的BPO规模。
运作良好的:超过1.2亿年轻人、Tonik Bank三年内200万用户(区域增长最快数字银行)、GCash超过9200万数字钱包用户、130万以上工人处理美欧业务的BPO枢纽,以及约5.7%经济增长。
仍断裂的:来源框架中亚洲最高企业税37%、外资所有权上限与受限行业,以及多机构复杂监管。服务不足的:需要跨境汇款轨道的BPO工人、需要国际支付基础设施的中小企业出口商,以及智能手机渗透高但传统银行有限的年轻人口。
菲律宾拥有东南亚最年轻的金融科技就绪人口。Tonik证明数字银行可快速扩张。缺口是130万BPO工人与中小企业出口商的跨境支付。政府希望金融科技独角兽、数字银行成熟、金融普惠,以及BPO行业支付支持。
外资设立:快速路径
新加坡、香港、越南与泰国在文件齐全时处于两至八周区间。
新加坡:线上约15分钟,费用约600美元。字面意义上全球最快。可从任何地方设立而无需到访。税号自动。银行开户5至7天。最适合加密与金融科技区域总部及支付基础设施。
香港:2至3周,约1200美元。非常快的第二名。无需办公室租赁(邮件转发即可)。公司注册处处理迅速。最适合中国门户、加密与区域运营。
越南:6至10周,1500至3500美元。现有线上系统。比泰国或印尼更简单。需要熟悉外资业务的会计师。最适合制造与供应链枢纽工作。
泰国:4至8周,1500至3000美元。相对直接,但有《外商经营法》复杂情况(变通:投资促进委员会)。银行开户慢,需4至8周,是瓶颈。最适合区域枢纽、房地产投资与旅游。
中等与复杂设立
印尼、菲律宾、马来西亚、台湾与韩国居中。中国、印度与日本摩擦更重。
印尼需8至12周、2500至5000美元,多机构、外国人登记,官僚多于东南亚平均。2021年后正面投资清单允许100%外资所有权。最适合金融科技、制造与本地存在。菲律宾需20至35天、1000至2000美元,实际相当快,但适用外商投资负面清单限制,外资持股40%以上需最低资本20万美元。最适合数字银行、BPO服务与年轻市场。马来西亚需4至8周、1000至1800美元。台湾纸面上可在2至4周设立,但居留证可拉长至2至4个月。韩国需4至6周、1500至3000美元,最低资本约1000万韩元(约8000美元)。
中国服务业需8至12周、制造业需4至6个月,费用6500至8500美元。外商独资企业是标准。需市场监管总局审批。银行开户需4至8周。资本管制限制汇回(每笔交易6至8周,可被拒绝)。真正挑战是把钱拿出去,而非进入。印度需6至8周、1500至2500美元,要求印度居民董事(前一年在场182天以上),使用公司事务部数字申报(SPICe+),并需多项税务登记。日本需4至6周、2000至4500美元,需公证、银行缓慢、多机构登记。
- 各地共性:海牙认证或公证、资本注入、税务登记、若雇人则雇主登记、地址核验、企业银行(往往最慢一步),以及如需则行业牌照
| 市场 | 时间线 | 成本框架 | 最适合 |
|---|---|---|---|
| 新加坡 | 数分钟至数天 | 约600美元 | 加密、金融科技总部 |
| 香港 | 2至3周 | 约1200美元 | 中国门户、加密 |
| 越南 | 6至10周 | 1500至3500美元 | 制造枢纽 |
| 泰国 | 4至8周 | 1500至3000美元 | 旅游、房地产 |
| 印尼 | 8至12周 | 2500至5000美元 | 金融科技、本地存在 |
| 菲律宾 | 20至35天 | 1000至2000美元 | 数字银行、BPO |
| 马来西亚 | 4至8周 | 1000至1800美元 | 东盟枢纽 |
| 中国 | 8至12周以上 | 6500至8500美元 | 制造、长期 |
| 印度 | 6至8周 | 1500至2500美元 | 科技、金融科技 |
| 日本 | 4至6周 | 2000至4500美元 | 成熟科技 |
政府想要什么
政府目标明确。金融科技即战略。
| 国家 | 明确战略 |
|---|---|
| 印度 | 5亿无银行账户人群的数字金融普惠;UPI作为全球标准 |
| 越南 | 承接中国转移的供应链枢纽 |
| 印尼 | 金融科技独角兽创造;2.78亿人口普惠 |
| 菲律宾 | 数字银行成熟;BPO支持;金融科技创新 |
| 泰国 | 区域支付枢纽;BOI激励行业 |
| 新加坡 | 加密与区块链枢纽地位 |
| 香港 | 金融科技与加密创新;人民币国际化 |
| 台湾 | 科技生态与半导体供应链 |
| 韩国 | 金融科技生态成熟;区域枢纽地位 |
| 中国 | 国内科技主导;一带一路;人民币输出 |
| 马来西亚 | 东盟金融中心;区域金融科技领导 |
| 日本 | 老龄化人口金融科技;机构金融科技 |
市场需求实际是什么
在政府目标之下,以下是实际被融资与建设的内容。
消费支付是巨大市场:超级应用、数字钱包(Momo 5000万用户、GCash 9200万用户)、年增长约25%的BNPL平台,以及如Tonik的数字银行。消费需求是便利、速度与零费用。这些市场已从信用卡转向即时数字支付。
中小企业借贷是巨大的服务不足市场。电商平台发起中小企业贷款正胜过传统银行。供应链金融平台正在兴起。中小企业不需要金融科技品牌。他们需要信贷,并将从能最快核验他们的一方获取。交易数据胜过征信局。
跨境贸易完全断裂。中小企业进口商为从中国收款支付5%至10%隐性成本。汇款发送者支付2%至5%费用。进出口仍用传统银行。市场需求是速度、降本与安全。尚无人以规模解决。
国内B2B支付已有即时轨道,但整合缺失。PromptPay、PayNow、BI FAST、QRIS与DuitNow彼此未连接。市场需求是一个API触达整个东盟。
公司已在建设什么,以及他们未得到什么
支付基础设施、数字银行与借贷拥挤。真正缺口仍开放。
已在建设:Grab与Gojek作为东南亚超级应用;越南Momo作为钱包加支付加借贷加投资;Tonik、Kakao Bank与Jago作为数字银行;Kredivo、Fintech、Atome与电商平台作为借贷与信贷。这些公司在寻找人才(两年内薪酬上浮30%至40%)、已验证模式的资本、与银行电信电商的合作、交易数据与监管清晰度。
他们未得到的:亚洲统一跨境支付基础设施;在4150亿美元、年增7%市场中适用于中小企业的供应链金融;电商平台之外薄档案商户的另类信贷;规模化房地产代币化;以及贸易双方面临外汇风险的中小企业货币对冲产品。
- 缺口1:跨境支付基础设施
- 缺口2:中小企业供应链金融
- 缺口3:薄档案商户另类信贷
- 缺口4:房地产代币化
- 缺口5:中小企业货币对冲
文化与运营环境
支付文化、商业文化、监管可预测性与人才皆因市场而异。
中国是数字原生,线上交易超过90%,支付宝与微信支付无处不在,现金消失,移动优先心态,并对西方支付系统持怀疑。印度被UPI改写;功能机即可;现金仍占40%至50%;对政府系统信任高;智能手机采用加速。日本线上仍以信用卡为主约55%,对银行信任高,现金仍受尊重约30%,数字采用慢于东南亚,老年用户需要简单。
东南亚(泰国、越南、印尼、菲律宾)是数字优先、移动优先、超级应用原生,现金视国家从30%至50%下降,已完全跃过信用卡,中位年龄在二十多至三十多岁。新加坡与香港完全数字化、多货币思维、最快采用新金融科技、加密意识强(新加坡最强),并重视速度与安全。
商业文化:中国重视速度与关系,合规上升并接受监控规范。印度文书密集但在数字化,有英语优势。东南亚以关系为基础,政府侵入少于中国,英语水平不均(菲律宾最强)。新加坡、香港、日本与韩国以流程为基础,文档必要、规则导向,英语广泛使用。
监管可预测性与人才
规则何处清晰,人才实际在何处。
最可预测:新加坡、香港、日本、韩国。中等可预测:泰国、马来西亚、台湾。较不可预测:越南、印尼、菲律宾、中国、印度。
最佳科技人才:印度(班加罗尔、海得拉巴)、中国(上海、北京、深圳)、新加坡(有限但高端)。最佳运营人才:菲律宾BPO枢纽超过130万有经验英语工人,以及印度后台工作。最佳创业创始人:新加坡金融科技集中、离开中国约束的香港加密创始人、越南新一代创始人,以及印尼超级应用先例。
- 最可预测:新加坡、香港、日本、韩国
- 较不可预测:越南、印尼、菲律宾、中国、印度
- 人才:印度与中国做科技;菲律宾做BPO运营;新加坡与香港做创始人与总部
规模与拐点
亚太日交易量为13.17万亿美元,约占世界每日35万亿美元栈的43%。金融科技市场规模2026年约1677.1亿美元,2031年有望达3481亿美元。
亚洲GDP为43.12万亿美元,约占116万亿美元全球框架的37%。人口47亿,占世界60%。翻译:亚洲不是待探索的市场。它就是市场。按规模其金融科技机会约为欧洲或美国的10倍。
数字支付采用从基础基础设施(2000至2010),到支付宝、微信与UPI的全面数字(2010至2020),再到超级应用与PromptPay、PayNow、BI FAST、QRIS即时支付(2020至2026)。下一步:跨境轨道整合、代币化与规模化另类信贷。
政府从实验(2015至2020)到全面投入(2020至2026),建设支付轨道、发放加密牌照并瞄准独角兽。金融科技现为国家战略。资本跟随:VC谨慎,然后加倍投入(Grab估值超过400亿美元、金融科技融资纪录),然后追逐超级应用、BNPL与数字银行等已验证模式。
已验证模式与未验证机会
资金跟随已验证模式。新资本仍可在未验证缺口上取胜。
已验证:超级应用(Grab、Gojek)将网约车、支付与金融结合成可防御护城河;BNPL平台(Kredivo、Fintech)年增25%且单位经济已验证;数字银行(Tonik、Kakao)填补年轻人口银行缺口;电商嵌入式金融(Tokopedia、Shopee)用交易数据胜过传统信贷。
新资本可取胜的未验证机会:中小企业跨境支付(15.8万亿美元市场,无人解决);中小企业供应链金融(4150亿美元市场,年增7%,服务不足);区域B2B支付整合(每日超过1.2万亿美元,轨道碎片化);房地产代币化(新兴,尚无领导者);规模化另类信贷(电商已摸索出,传统部门尚未)。
| 机会 | 市场框架 | 状态 |
|---|---|---|
| 中小企业跨境支付 | 年15.8万亿美元 | 无人以规模解决 |
| 中小企业供应链金融 | 4150亿美元,年增7% | 仅服务世界500强 |
| 区域B2B轨道整合 | 东南亚每日超过1.2万亿美元 | 碎片化 |
| 房地产代币化 | 新兴 | 无规模领导者 |
| 规模化另类信贷 | 5亿以上薄档案 | 部分,电商主导 |
数据中最大的意外
五条事实改写运营商应如何思考亚洲。
金融科技并未像颠覆西方那样颠覆亚洲。亚洲完全跳过信用卡,直奔数字。这是基础设施的根本差异。
政府建设了支付轨道,而非公司。UPI、PromptPay、BI FAST、QRIS、PayNow:皆由政府建设。这使创新民主化。
电商平台才是真正的金融科技颠覆者。它们因拥有交易数据而在中小企业借贷上胜过银行。Tokopedia、Shopee与Lazada发起的中小企业贷款多于传统银行。
跨境支付仍断裂。尽管创新诸多,亚洲国家间资金流动仍昂贵缓慢。这是最后边疆。
中国成功对开放金融科技创新有保质期。资本管制与加密禁令意味着金融科技创新正移向新加坡、香港与东南亚。中国建设了基础设施,却无法在其中自由创新。
这对运营商、投资者与企业意味着什么
先选工作。再选市场。
若你建设金融科技:选择有政府支持的市场(印度、东南亚、新加坡)。除非你做制造或机构金融,否则避开中国。选择已验证模式(超级应用、BNPL、数字银行)或巨大服务不足缺口(跨境、供应链金融)。印度、印尼与菲律宾人才充裕且更便宜。监管清晰度重要:新加坡与香港最好;越南与泰国风险更高。
若你寻求投资:房地产收益率指向泰国(7%至9%)、巴厘岛(5%至10%,有租赁权风险)与越南(当前收益率2%至4%,增值8%至15%)。金融科技增长指向菲律宾(Tonik模式)、印尼(超级应用、BNPL)与越南(200多家初创)。股票回报框架指向越南年12%至15%、印度10%至14%,规划区间内新兴市场优于发达市场。
若你是扩张中的企业:新加坡是枢纽(昂贵但高效)。印度是人才后台(庞大劳动力、更便宜)。东南亚是增长市场(年轻人口、银行服务不足)。中国仍是工厂,但资本管制使汇回痛苦。
真正的机会
亚洲不需要另一家全球支付公司。它需要在缺口上执行。
需要的是:将PromptPay连接至PayNow再至BI FAST的跨境整合;适用于中小企业而非仅世界500强的供应链金融自动化;用交易数据触达无银行账户人群的规模化另类信贷;解决新兴市场非流动性的房地产代币化;以及可跨五个以上国家移动资金的区域超级应用。
这些缺口代表超过1000亿美元的价值创造机会。资本可用。金融科技人才可用。支付轨道存在。缺失的是在缺口上执行,而非建造更快的信用卡或支付应用。
这个地区不是正在崛起。它已经崛起。金融科技运营商的问题是:你将填补哪个缺口?
市场背景
亚太:43.12万亿美元GDP、13.17万亿美元日交易量、47亿人口,金融科技市场近1680亿美元,2031年有望达3480亿美元。
印度与东盟国内轨道成熟。跨境整合、中小企业供应链金融与薄档案信贷仍开放。
新加坡与香港是枢纽城市。中国是规模加出境摩擦。印度与东南亚承载普惠与增长。
已验证资本跟随超级应用、BNPL、数字银行与电商信贷。未验证上行空间在缺口中。
服务商格局
Who clears volume today, by segment — and whether that position is expanding or eroding.
对您意味着什么
- 将亚太作为主要市场地图,而非扩张后的补充。
- 在政府轨道上构建,而非试图取代它们。
- 在中小企业跨境支付、供应链金融、轨道整合、代币化或另类信贷上取胜。
- 除非监管另有要求,否则以新加坡或香港作为枢纽实体。
- 将中国出境与SAFE作为一等产品风险。
- 使人才策略匹配市场:印度与中国做科技,菲律宾做BPO运营,新加坡与香港做总部。
- 近端资本跟随已验证模式,或若想要开放空白则明确命名一个未验证缺口。
这个地区不是正在崛起。它已经崛起。金融科技运营商的问题是:你将填补哪个缺口?
数据来源与方法论显示方法论
运营商深度报告,涵盖亚太规模、历史、金融科技格局、各国缺口、外资设立、政府与市场需求、文化与要点。宏观与交易量数字为方向性规划输入。非法律、税务或投资建议。
- 亚太运营商深度简报(2026年8月)
- NPCI UPI;NAPAS;印尼银行BI FAST与QRIS;MAS PayNow;BOT PromptPay;马来西亚国家银行DuitNow;BSP InstaPay与PESONet
- 十二个市场的公开公司、税务与牌照要点
- 行业亚太支付、汇款与宏观追踪
最近更新 2026年8月18日