아시아태평양은 단지 큰 것이 아니다. 세계 경제의 중심이다. 생산, 핀테크, 공백, 설립, 수요 측면에서 그것이 운영상 무엇을 의미하는지 설명한다.
Key takeaways
아시아태평양은 이미 중심이다: GDP 43.12조 달러, 일일 거래량 13.17조 달러, 인구 47억. 하나가 아니라 12개 이상의 시장이다.
정부가 레일을 구축했다(UPI, PromptPay, PayNow, BI FAST, QRIS, DuitNow). 핀테크는 그 위에 구축한다. 국경간 연결은 여전히 부재하다.
검증된 자금은 슈퍼앱, BNPL, 디지털 은행, 이커머스 임베디드 금융을 따른다. 미검증 상승 여지는 SME 국경간, 공급망 금융, 레일 통합, 토큰화, 대안 신용에 있다.
중국은 국내에서 성숙하고 아웃바운드는 제약된다. 싱가포르와 홍콩은 가장 깨끗한 허브로 남는다. 동남아시아와 인도가 성장과 포용 서사를 담당한다.
본 보고서는 아시아태평양을 운영자 지도로 다룬다: 규모와 생산, 지역이 중심이 된 과정, 핀테크 참여자, 국가별 공백, 외국인 설립 방법, 정부와 시장이 원하는 것, 문화 차이, 그리고 빌더·투자자·기업에 대한 함의.
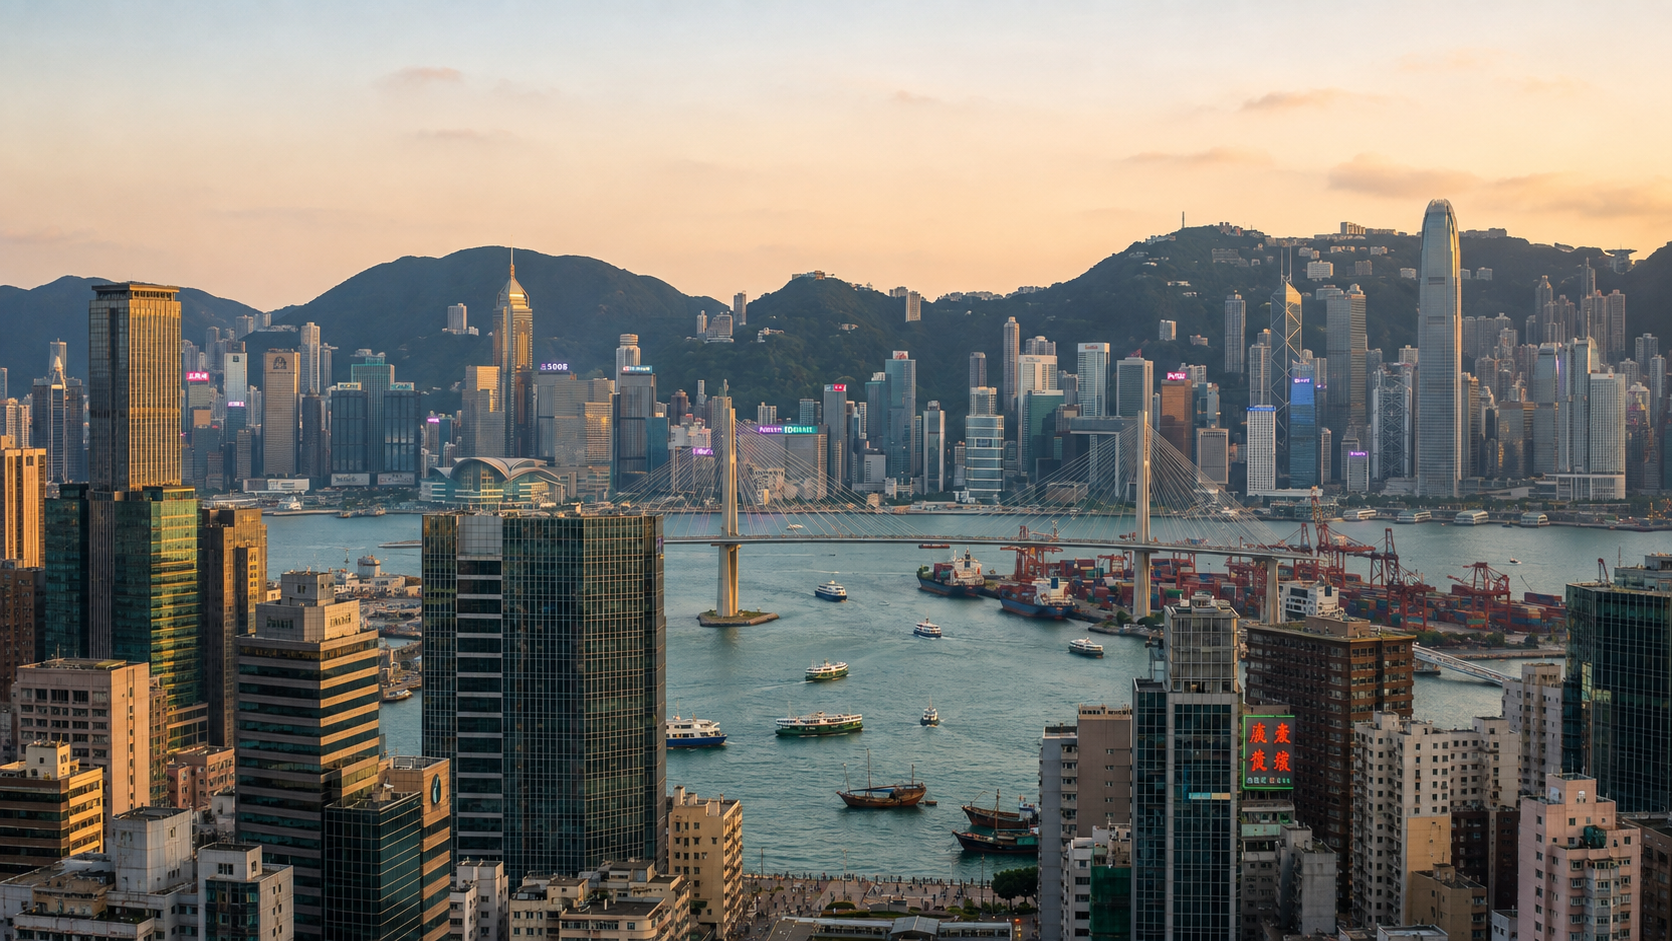
무역, 결제, 스카이라인 밀도. 다수의 국가 시스템을 통해 세계 활동의 불균형한 비중을 청산하는 지역.
주요 발견
아시아는 시장이지, 부수 퀘스트가 아니다
합산 GDP 약 43조 달러, 일일 거래량 약 13조 달러는 아시아를 선택 사항으로 다루는 운영자가 이미 늦었음을 의미한다.
- 일일 거래량
- $13.17T
정부가 레일을 구축했다
UPI, PromptPay, PayNow, BI FAST, QRIS, DuitNow는 인프라를 민주화한다. 기업은 스위치 소유가 아니라 경험과 신용으로 경쟁한다.
- 그 위에 구축
- 핀테크 UX
국경간이 마지막 프런티어
국내 즉시 레일은 작동한다. 연결은 작동하지 않는다. SME 국경간과 공급망 금융은 규모에서 여전히 깨져 있다.
- 아시아 SCF
- $415B
검증된 모델에는 이미 자본이 있다
슈퍼앱, BNPL, 디지털 은행, 이커머스 신용은 자금이 조달됐다. 신규 자본은 미검증 공백에서 이긴다.
- 열린 공백
- XB / SCF
아시아태평양은 세계 경제의 중심이다
아시아태평양은 단지 큰 것이 아니다. 세계 경제의 중심이다. 그럼에도 역외 많은 운영자는 그것이 운영상 무엇을 의미하는지 충분히 파악하지 못한다.
합산 명목 GDP는 43.12조 달러, 구매력 기준 102.71조 달러다. 일일 거래량은 13.17조 달러다. 세계 GDP의 37%, 세계 일일 거래량의 43%다. 인구: 47억, 세계 60%.
아시아태평양이 단일 국가라면 압도적으로 세계 경제 자체가 될 것이다. 그러나 단일 국가가 아니다. 규제, 결제 인프라, 성장 궤적이 다른 12개 이상의 시장이다.
이것은 잠재력 있는 지역이 아니다. 이미 대부분의 선진국을 압도하는 규모로 생산하는 지역이다.
아시아가 생산하는 곳
이 지역에서 일어나는 생산의 깊이는 경이롭다.
중국만으로도 일일 거래량이 6조 달러 이상이다. 전 세계 상품의 약 28%를 제조한다. 반도체, 전자, 섬유, 화학: 중국은 세계의 공장 바닥이다. 그러나 그 생산 규모에 비해 핀테크 혁신은 따라가지 못했다.
일본은 일일 8000억 달러 거래를 처리하며 세계 3위 주식시장 니케이 225를 보유한다. 첨단 제조, 로봇, 자동차 우수성의 선구자였다.
인도는 UPI(통합결제인터페이스)만으로 월 130억 건의 거래를 처리한다. 글로벌 테크 기업의 백오피스가 되고 있으며 세계 최속 성장 스타트업 생태계의 거점이다.
인도네시아는 전자, 팜유, 섬유, 원자재를 생산한다. 인구 2.78억, 세계 4위. 핀테크 생태계는 동남아시아에서 가장 빠르게 성장한다.
베트남은 제조의 중국 대안이 되며 미중 무역 긴장으로 이전되는 공급망을 흡수한다. 태국은 지역 무역 허브, 제조 중심, 관광 강국으로 연간 국제 관광객 3500만 명 이상이다. 싱가포르는 동남아시아 금융 허브로 일일 FX 거래 약 3830억 달러다. 한국은 반도체와 EV 제조 리더로 삼성과 현대가 글로벌 파워하우스다.
간략 역사: 아시아가 중심이 된 과정
아시아의 현재를 이해하려면 과거를 이해해야 한다.
20세기 대부분 아시아는 금융 중심이 아니었다. 서구 세계가 중심이었다. 유럽과 북미가 세계 무역, 금융, 혁신을 통제했다. 발전 중인 아시아 경제는 주로 서구 기업에 원자재와 저가 노동을 공급했다. 결제 시스템, 은행, 주식시장: 모두 서구가 통제했다.
전환은 점진적이었다가 갑자기 일어났다. 1970~80년대 일본이 제조 강국으로 부상했다. 1990년대까지 세계 2위 경제가 됐다. 2000년대 중국이 개방하고 세계 제조를 점유하기 시작했다. 2010년까지 아시아는 세계의 공장이 됐다. 2020년까지 금융 중심이 되기도 했다.
성장 궤적과 디지털 도약
GDP 비중은 꾸준히 올랐다. 진짜 변곡점은 디지털 전환이었다.
2000년에서 2010년, 아시아의 세계 GDP 비중은 20%에서 30%로. 2010년에서 2020년은 30%에서 35%로. 2020년에서 2026년은 37%에 도달했고 계속 성장한다.
그러나 진짜 변곡점은 GDP 성장이 아니라 디지털 전환이었다. 스마트폰이 왔을 때 아시아는 채택만 한 것이 아니라 전통 은행을 건너뛰었다. 인도는 정부 지원 실시간 결제 시스템 UPI를 구축했다. 중국은 Alipay와 WeChat Pay를 구축해 온라인 거래의 90% 이상을 커버했다. 동남아시아는 각국에서 즉시 결제 시스템을 구축했다: PromptPay, PayNow, QRIS 등.
서구는 여전히 신용카드와 전통 은행에 의존했다. 아시아는 하룻밤 사이 디지털 네이티브 결제로 이동했다.
| 기간 | 아시아 세계 GDP 비중 |
|---|---|
| 2000년에서 2010년 | 20%에서 30% |
| 2010년에서 2020년 | 30%에서 35% |
| 2020년에서 2026년 | 37% 도달 후 상승 중 |
아시아가 지금 겨냥하는 것
지역 정부는 명시적 목표를 가진다. 금융 기술은 더 이상 있으면 좋은 것이 아니다. 국가 전략이다.
인도는 5억 명 이상 언뱅크드의 디지털 금융 포용을 목표로 한다. 베트남은 중국에서 이전되는 제조를 흡수해 공급망 허브를 목표로 한다. 인도네시아는 핀테크 리더십과 다수 유니콘을 목표로 한다. 태국은 지역 결제 허브를 목표로 PromptPay를 ASEAN 표준으로 만든다. 싱가포르는 암호·블록체인 혁신 허브를 명시적 정부 전략으로 목표한다. 중국은 국내 테크 지배에 더해 일대일로 금융 통합과 위안화 수출을 목표한다. 일본은 자동화, 로봇, 기관 핀테크로 고령 인구 전환을 목표한다.
금융 기술은 더 이상 있으면 좋은 것이 아니다. 국가 전략이다.
핀테크 옵션: 주요 플레이어와 거래량
누가 참여하고, 누가 하지 않으며, 누가 이미 인프라인가.
중국에서 Alipay는 디지털 거래의 50~55%, WeChat Pay는 35~40%를 차지한다. 합쳐 시장 지배력은 90% 이상이다. 일일 거래량의 정확한 계량은 어렵지만 중국만으로도 추정 2~3조 달러다. 스타트업이 아니라 인프라다. Alipay는 알리바바 생태계, WeChat Pay는 텐센트에 있다. 이미 성숙한 결제 레일로 기능한다.
인도에서 UPI는 월 130억 건, 인도 전체 거래의 약 57%, 이전 언뱅크드 인구 5억 명 이상에 도달하며 수수료 제로·정부 구축이다. 일일 거래량은 약 1.5조 달러다. UPI는 독특하다. 기업이 아니라 어떤 핀테크든 위에 구축할 수 있는 정부 구축 결제 시스템이다. 아키텍처는 통합이 아니라 혁신을 강제한다.
동남아시아에서 정부 즉시 결제 레일은 태국 PromptPay(24/7 즉시 정산, 무료), 싱가포르 PayNow(실시간, 전화 또는 ID 연동), 인도네시아 BI FAST(중앙은행 즉시 시스템), 말레이시아 DuitNow(24/7 실시간 정산), 필리핀 InstaPay와 PESONet이다. 합산 일일 거래량은 약 1.2조 달러다. 정부가 레일을 만들고 핀테크가 위에 소비자 경험을 만든다. 그것이 결제 인프라를 민주화한다.
| 시장 | 레일 또는 플레이어 | 시그널 |
|---|---|---|
| 중국 | Alipay와 WeChat Pay | 디지털 지배 90% 이상 |
| 인도 | UPI | 월 130억 건 |
| 태국 | PromptPay | 24/7 무료 즉시 |
| 싱가포르 | PayNow | 실시간 전화 또는 ID |
| 인도네시아 | BI FAST | 중앙은행 즉시 |
| 말레이시아 | DuitNow | 24/7 실시간 |
| 필리핀 | InstaPay와 PESONet | 실시간 플러스 배치 |
스케일업 중인 핀테크
슈퍼앱, 디지털 은행, BNPL, 이커머스 신용은 성장이 이미 복리로 쌓이는 영역이다.
슈퍼앱은 결제와 생태계를 결합한다. 동남아시아 Grab은 승차 호출 플러스 결제 플러스 금융 서비스다. 인도네시아 Gojek도 유사 모델이다. 한국의 Kakao는 결제, 소셜, 커머스를 결합한다. 베트남 Momo는 지갑 플러스 생태계로 사용자 5000만 명 이상이다.
디지털 은행은 빠르게 스케일한다. 필리핀 Tonik Bank는 3년 만에 200만 사용자에 도달해 동남아시아 최속 성장 디지털 은행이다. 한국 Kakao Bank는 4000만 명 이상으로 풀 뱅킹을 제공한다. 인도네시아 Jago는 수백만 명에 도달하는 네오뱅크다. OCBC Digital Bank는 싱가포르와 광역을 커버한다.
BNPL(후불 결제)에는 인도네시아 Kredivo, 필리핀 Fintech, 5개국 Atome이 있다. 시장 규모는 전 세계 약 4500억 달러, 연성장 약 25%다.
대출과 신용에서 SME 대출을 조성하는 이커머스 플랫폼(인도네시아 Tokopedia, Shopee, 동남아시아 Lazada)이 전통 은행보다 더 많이 조성한다. 신용정보기관 대신 거래 데이터를 사용한다.
- 슈퍼앱: Grab, Gojek, Kakao, Momo
- 디지털 은행: Tonik, Kakao Bank, Jago, OCBC Digital
- BNPL: Kredivo, Fintech, Atome
- 이커머스 신용: Tokopedia, Shopee, Lazada가 SME 대출에서 은행을 앞선다
서비스 부족: 공백
국내 레일은 앞서 있다. 국경간, 공급망 금융, 얇은 파일 신용은 그렇지 않다.
SME 국경간 결제는 연간 약 15.8조 달러 시장이며 현재 솔루션은 모두 깨져 있다. 신용장은 비용 1~3%, 3~5일 소요, 접근에 포춘 500급이 필요하다. Alibaba Trade Assurance는 Alibaba에서만 작동하며 정산 1~2일이다. 전신송금은 빠르지만 사기 보호가 없다. PayPal은 수수료 4~5%이며 많은 아시아 국가에서 공식 지원되지 않는다. 규모로 해결한 곳은 없다.
SME 공급망 금융은 아시아에서 4150억 달러 시장이며 연약 7% 성장한다. 오늘은 주로 포춘 500용이다. 필요한 것은 직원 50명 제조 기업에도 작동하는 디지털 공급망 금융이다.
아시아 국가 간 국경간 B2B는 여전히 파편화돼 있다. UPI, PromptPay, PayNow, QRIS, DuitNow는 존재하지만 서로 연결되지 않는다. Project Nexus가 해결하기로 했으나 여전히 느리다. 영향: 동남아시아 일일 거래량 1.2조 달러 이상이 비효율로 남는다.
부동산 토큰화가 부상한다. 베트남, 발리, 필리핀의 비유동 부동산은 50만 달러 요건 대신 5000달러 투자로 블록체인 기반 분할 소유 기회를 연다. 대안 신용 점수는 부분적으로 이미 작동한다: 언뱅크드 5억 명 이상에 신용 이력이 없으나 인도네시아 이커머스는 이커머스 데이터, 모바일 결제, 공과금으로 은행보다 더 많은 대출을 조성한다. 다만 최적 규모에는 아직 이르지 않았다.
SME 국경간 결제를 규모로 해결한 곳은 없다. 그 공백은 여전히 열려 있다.
유망한 숨은 국가들
대부분의 핀테크 자금은 중국, 인도, 싱가포르, 베트남으로 흐른다. 다른 곳의 인구와 서비스 부족 수요는 여전히 기다린다.
필리핀은 젊고 성장하며 영어를 쓰는 약 1.2억 인구다. Tonik Bank는 3년 만에 200만 사용자. GCash는 지갑 9200만 이상. 공백: 송금하는 노동자 130만 명을 위한 더 나은 국경간 결제가 필요한 BPO 허브, 그리고 글로벌 기업에 납품하는 SME를 위한 공급망 금융.
파키스탄은 약 2.3억 인구로 2026년 암호 금지에서 규제 프레임워크로 막 전환했다. 공백은 디지털 금융 포용과 국경간 결제다. 방글라데시는 약 1.7억 인구다. bKash가 모바일 머니에서 1억 명 이상을 지배한다. 공백은 국경간 노동 결제와 세계 최대 의감 제조 허브를 위한 공급망 금융이다.
중국: 갇힌 부, 깨진 국경간
중국은 일일 거래량 6조 달러 이상을 생산한다. 암호는 금지. SAFE는 자금 유출을 제한. 공백은 아웃바운드다.
역설: 중국은 막대한 일일 거래량을 생산하지만 암호는 완전 금지, 자본통제가 자금 유출을 제한하고, 국경간 위안화 결제는 정부 승인이 필요하며, 핀테크 기업에 대한 정부 감시이 강화된다.
중국 일일 거래량의 작은 조각도 거대하다. 중국 연간 수출은 3.5조 달러 이상이다. 중국에서 수입하는 SME는 수수료, FX 마크업, 지연으로 5~10% 숨은 비용에 직면한다. 현재 방법: 신용장(비싸고 느림), Alibaba Trade Assurance(제한적), 전신송금(위험).
필요한 것은 결제 보안(에스크로), 타이트 스프레드 FX, 주가 아닌 일 단위 정산, 공급자 검증을 처리하는 원플랫폼 SME 수입자 허브다. 미구축 이유: 규제 마찰과 자본통제가 국제 자금 이동을 어렵게 한다. 중국 국내 결제 인프라는 성숙하다. 공백은 아웃바운드, 국경간 결제를 위해 돈을 밖으로 내는 것이다.
인도: 핀테크 금, 언뱅크드 은
UPI가 지배한다. 국경간, 송금, B2B 무역, SME 공급망 금융은 여전히 깨져 있다.
작동하는 것: 월 130억 건 UPI, 디지털 접근을 얻는 5억 명 이상, 대규모 볼륨을 조성하는 핀테크 대출, 벵갈루루와 뭄바이의 활기찬 스타트업 생태계.
깨진 것: 여전히 비싸고 느린 국경간 결제(은행 국경간 전신송금 1~3%); 연간 1200억 달러 이상을 비싼 방법으로 받는 송금; 레거시 은행 위의 B2B 무역 결제; SME 공급자를 위한 공급망 금융은 거의 없다.
서비스 부족: 농업 공급자, SME 수출자, 현재 2~5% Western Union형 수수료를 내는 송금자, 농부에서 유통·소매까지의 공급망 참여자. 정부는 UPI를 글로벌 결제로 확대(RBI는 UPI가 SWIFT에 맞서리기를 원함), 언뱅크드 5억 명 이상 포용, 수출 주도 성장, 블록체인·CBDC 통합을 원한다.
기회 규모: 인도는 14.5억 인구. 언뱅크드 5억 명 이상. 디지털 결제 채택은 거래의 57%. 나머지 43% 현금은 아직 디지털화할 연간 수조 달러 거래량을 의미한다.
일본: 성숙 시장, 고령화 기회
부유하고 신뢰받으며 느리다. 고령 사용자를 위한 핀테크가 가장 명확한 국내 TAM을 가진다.
작동하는 것: 성숙한 은행 시스템, 안정적 기관, 세계 최대급 주식시장 니케이 225, 온라인 결제의 약 55%라는 높은 신용카드 침투.
깨진 것: 레거시 은행이 여전히 지배하는 느린 혁신, 젊은 핀테크 사용자가 적은 고령 인구, 암호를 강하게 제한하고 개인세율 35~45%인 보수적 규제, GDP 약 0.6%의 저성장(선진 아시아 최저).
서비스 부족: 단순하고 신뢰할 UI가 필요한 고령 사용자, 비싼 은행 수수료를 여전히 내는 국경간 결제 사용자, 동남아시아보다 느린 문화의 테크 스타트업. 일본은 부유하다. 평균 가구 소득은 아시아 최고. 그러나 고령화 중이다. 명확성, 단순성, 보안으로 고령 사용자를 해결하는 핀테크는 거대한 TAM을 가질 수 있다. 정부는 고령층의 기술 채택, 싱가포르·홍콩과 경쟁하는 지역 핀테크 허브, 급진적 파괴가 아닌 안정적 기관 발전을 원한다.
홍콩: 암호 다리, 자본통제 탈출구
홍콩은 본토 핀테크의 압력 밸브이자 SAFE를 건너뛰는 역외 위안화 결제 경로다.
작동하는 것: 역외 위안화 허브 지위(CNH가 가장 유동적), ASPIRe 프레임워크를 통한 암호 친화 규제, 본토 자본통제 없이 중국에 접근하는 게이트웨이, 이미 발급된 디지털 은행 라이선스.
깨진 것: 자치를 둘러싼 지정학 리스크, 비싼 운영(동남아시아에서 싱가포르 제외 최고), 인구 750만의 제한적 국내 시장, 수익률 2~3%의 비싼 부동산.
서비스 부족: 중국에서는 운영할 수 없지만 여기서는 가능한 암호 기업, 본토 제한 없는 위안화 결제가 필요한 중국 수출자, 아시아 핀테크 접근이 필요한 기관 투자자. 홍콩은 본토 핀테크의 압력 밸브다. 중국에서 자유롭게 운영할 수 없어 홍콩에 기반을 둔다. 위안화는 SAFE 승인 없이 역외 결제할 수 있다. 규제 차익 기회다. 정부는 싱가포르와 경쟁하는 핀테크 혁신, 스테이블코인 라이선스를 포함한 암호 규제 리더십, 위안화 국제화를 원한다.
싱가포르: 핀테크 허브, 비싼 피난처
싱가포르는 지역 HQ 발사대다. 비싸고 로컬은 작지만 동남아시아 확장을 위한 최선의 컨트롤 플레인으로 남는다.
작동하는 것: MAS의 적극적 핀테크·암호 지원, 인가 디지털 은행 4곳, 2026년 발급 스테이블코인 라이선스, 이중과세를 막는 80개 이상 양자 조세 조약, 즉시 결제 시스템 PayNow.
깨진 것: 동남아시아 최고 비용 기반, 인구 590만의 작은 로컬 시장, 신흥시장보다 느린 성장. 서비스 부족: 싱가포르만이 아니라 동남아시아 확장이 필요한 지역 기업, 월 약 3000달러 임대료를 감당하기 어려운 예산 민감 창업자.
싱가포르는 동남아시아 전체를 겨냥하는 기업의 지역 HQ다. 비싸지만 최선의 발사대다. Grab 같은 기업은 싱가포르에서 지역으로 확장한다. 정부는 암호·핀테크 허브, Project Nexus를 통한 지역 결제 레일 개발, 자산관리·보험 금융기관 본사를 원한다.
태국: 결제 허브, 최고의 부동산 수익률
PromptPay가 국내 결제를 즉시로 만들었다. 이웃과의 국경간과 외국인사업법 마찰이 미완성 장이다.
작동하는 것: PromptPay 24/7·무료, 비트코인·이더리움·리플 승인 SEC 규제 암호거래소, Grab·GrabFinance 슈퍼앱 생태계, 연간 관광객 3500만 명 이상의 관광 우위.
깨진 것: 태국 파트너가 필요한 14개 제한 섹터의 외국인사업법, 일관되지 않은 집행의 복잡한 규제, 국내 은행은 연결하지만 국경간은 아닌 PromptPay, 레거시 은행 위의 국경간 B2B.
서비스 부족: 결제 마찰에 직면한 관광객, 태국 공급자를 찾는 외국 SME 수입자, 이웃과의 국경간 커머스, 농부에서 수출자까지의 공급망 참여자. 태국은 동남아시아 일일 거래량 1.2조 달러 이상 안의 지역 무역 허브다. 공백은 태국과 베트남, 캄보디아, 라오스, 미얀마 간 국경간이다. 정부는 지역 결제 허브, 관광 디지털 결제, 공급망 금융을 통한 제조 경쟁력, EV·반도체·로봇·바이오텍의 BOI 인센티브 섹터를 원한다.
인도네시아: 핀테크 붐, 숨은 공백
규모에서의 제품-시장 적합성은 이미 여기 있다. 국경간 결제와 송금이 다음 공백이다.
작동하는 것: BI FAST, 은행보다 더 많은 대출을 조성하는 이커머스(Tokopedia, Shopee), 슈퍼앱(Grab, Gojek), 디지털 은행(Jago, Ajaib, Kredivo 스케일), BNPL, 세계 4위 인구 2.78억.
깨진 것: 복잡한 규제와 일관되지 않은 집행의 관료제, 2025년 상품(Bappebti)에서 금융상품(OJK) 감독으로 막 전환한 암호 프레임워크, 제한적 국경간 인프라, 130억 달러 이상 송금이 여전히 비싼 전통 채널을 통과.
서비스 부족: 의류·섬유 노동자, 농업 협동조합, 중동과 말레이시아의 송금자, 통합 결제가 필요한 발리 관광객. 인도네시아는 핀테크가 규모에서 제품-시장 적합성을 얻는 곳이다. 다음 공백은 말레이시아, 싱가포르, 태국, 필리핀으로의 국경간 결제다. 정부는 핀테크 유니콘, 금융 포용, 공급망 금융, 디지털 은행 성숙을 원한다.
베트남: 제조 허브, 최속 성장
베트남은 공장의 새로운 중국이 되고 있다. 핀테크 인프라는 따라가지 못했다.
작동하는 것: 중국에서 이전되는 공급망 흡수, 연약 7.1%의 최속 경제 성장, 연약 8~15%의 최속 부동산 가치 상승, 디지털 지갑 5000만 명 이상의 Momo 지배, 200개 이상 핀테크 스타트업.
깨진 것: 따라잡는 중인 은행 인프라, 무역용 제한적 국경간 결제 인프라, 개선 중이지만 여전히 복잡한 외국인 투자 소유 규칙, Momo에 집중되고 나머지는 작은 핀테크.
서비스 부족: 공급망 금융이 필요한 제조 SME, 국경간 레일이 필요한 수출 지향 기업, 재고 금융이 필요한 수입 상품 공급자. 제조가 중국에서 이곳으로 이동한다. 공급망 금융과 국경간 B2B 결제는 모두 미발달이다. 정부는 제조 허브, 외국인 투자 유치, 디지털 경제 발전, 중국 무역 전쟁으로부터의 FDI 포착을 원한다.
발리: 고수익, 리스홀드 리스크
선진 아시아 최고 임대 수익률에는 리스홀드 보유 리스크와 냉각 중인 콘도 공급이 따른다.
작동하는 것: 부동산 임대 수익률 연 5~10%, 생활비 차익으로 사는 외국인 10만 명 이상의 디지털 노마드 허브, 연간 관광객 500만 명 이상의 관광 인프라.
깨진 것: 외국인은 토지 소유 불가, 25~30년 리스만 가능; 2025~2026년 콘도 과잉과 시장 냉각; 다른 외국인에게 매각 시 유동성 어려움; 소유 규칙 변경 시 규제 불확실성.
서비스 부족: 안정적 장기 수익률을 원하지만 리스홀드 리스크에 직면한 부동산 투자자, 주거와 결제 인프라가 필요한 주재원 커뮤니티, 더 나은 디지털 결제가 필요한 관광객. 블록체인 부동산 토큰화와 분할 소유는 리스홀드 리스크를 다수 투자자에게 분산할 수 있다.
말레이시아: 안정적이지만 간과됨
5개 디지털 은행과 DuitNow로 말레이시아는 자금 조달 관심이 시사하는 것보다 밀도가 높다.
작동하는 것: 5개 디지털 은행(ASEAN 최다), DuitNow, 안정적 정부와 규제, ASEAN 금융 센터 지위. 깨진 것: 인도네시아, 필리핀, 베트남보다 느린 핀테크 성장; 베트남보다 비싸고 싱가포르보다 덜 혁신적; 전반적으로 자금 관심 부족.
서비스 부족: 국경간 결제 인프라가 필요한 SME, 송금 솔루션이 필요한 외국인 노동자, ASEAN 레일 통합이 필요한 국경간 트레이더. 말레이시아는 안정적이지만 간과된다. ASEAN 통합은 여기서 실재한다. 지역 결제에 집중하는 기업은 말레이시아를 기지로 쓸 수 있다.
한국: 테크 파워, 보수적 핀테크
Kakao Bank와 Toss는 수천만 사용자 규모의 디지털 뱅킹을 증명한다. 국내 세금과 신중함이 야심을 밖으로 밀어낸다.
작동하는 것: 사용자 4000만 명 이상의 Kakao Bank, 결제 리더 Toss Bank, 네오뱅킹 부문 약 25.47% CAGR, 테크 포워드 인프라. 깨진 것: 법인세 25~27%, 신중한 암호 규제, 신흥시장보다 느린 성장.
서비스 부족: 지역 핀테크가 필요한 국경간 비즈니스, 국제 결제 인프라가 필요한 SME 수출자. 한국은 테크 포워드하지만 비싸다. 이곳 기업은 국내 포화보다 동남아시아로의 지역 확장에 집중한다.
대만: 반도체 파워, 지정학 리스크
TSMC가 전략적 사실이다. 핀테크는 싱가포르, 홍콩, 동남아시아만큼 발달하지 않았다.
작동하는 것: 세계 첨단 칩 제조의 약 90%를 차지하는 TSMC, 강한 테크 생태계, 디지털 은행 발전. 깨진 것: 중국 긴장으로 인한 지정학 리스크, 높은 자본 요건, 느린 설립(사업 등록 2~4개월, 싱가포르는 수 분).
서비스 부족: 프레임워크가 여전히 발전 중인 암호 비즈니스, 국경간 테크 무역. 반도체 무역을 위한 공급망 금융은 서비스 부족이다.
필리핀: 젊은 인구, 고세율, BPO 허브
동남아시아에서 가장 젊은 핀테크 준비 인구, GCash 밀도, 소유 상한과 높은 명목세 아래의 BPO 규모.
작동하는 것: 1.2억 명 이상 청년, 3년 만에 200만 사용자의 Tonik Bank(지역 최속 성장 디지털 은행), 디지털 지갑 9200만 이상의 GCash, 미·EU 업무를 담당하는 노동자 130만 명 이상의 BPO 허브, 경제 성장 약 5.7%.
깨진 것: 소스 프레임에서 아시아 최고 법인세 37%, 외국인 소유 상한과 제한 섹터, 다기관에 걸친 복잡한 규제. 서비스 부족: 국경간 송금 레일이 필요한 BPO 노동자, 국제 결제 인프라가 필요한 SME 수출자, 스마트폰 침투는 높지만 전통 은행이 제한적인 젊은 인구.
필리핀은 동남아시아에서 가장 젊은 핀테크 준비 인구를 가진다. Tonik은 디지털 은행이 빠르게 스케일할 수 있음을 증명했다. 공백은 BPO 노동자 130만 명과 SME 수출자의 국경간 결제다. 정부는 핀테크 유니콘, 디지털 은행 성숙, 금융 포용, BPO 산업 결제 지원을 원한다.
외국인으로서의 설립: 빠른 셋업
싱가포르, 홍콩, 베트남, 태국은 서류가 깨끗하면 2~8주 구간에 있다.
싱가포르: 온라인 약 15분, 약 600달러. 문자 그대로 지구에서 가장 빠르다. 방문 없이 어디서든 설립 가능. 세금 ID 자동. 은행 계좌 개설 5~7일. 암호·핀테크 지역 HQ와 결제 인프라에 최적.
홍콩: 2~3주, 약 1200달러. 매우 빠른 2위. 사무실 임대 불필요(메일 포워딩 OK). 회사등기소가 신속 처리. 중국 게이트웨이, 암호, 지역 운영에 최적.
베트남: 6~10주, 1500~3500달러. 온라인 시스템 이용 가능. 태국이나 인도네시아보다 단순. 외국 사업에 익숙한 회계사 필요. 제조와 공급망 허브에 최적.
태국: 4~8주, 1500~3000달러. 비교적 직관적이나 외국인사업법 복잡성 있음(우회: 투자위원회). 은행 계좌 개설이 4~8주로 느려 병목. 지역 허브, 부동산 투자, 관광에 최적.
중간 및 복잡한 셋업
인도네시아, 필리핀, 말레이시아, 대만, 한국은 중위. 중국, 인도, 일본은 마찰이 더 무겁다.
인도네시아는 8~12주, 2500~5000달러로 다기관, 외국인 등록, 동남아시아 평균보다 관료적이다. 2021년 이후 포지티브 투자 리스트는 외국인 100% 소유를 허용한다. 핀테크, 제조, 현지 존재에 최적. 필리핀은 20~35일, 1000~2000달러로 실제로는 꽤 빠르지만 외국인투자 네거티브 리스트 제한이 적용되고 외국인 지분 40% 이상에 최소 자본 20만 달러가 적용된다. 디지털 은행, BPO, 젊은 시장에 최적. 말레이시아는 4~8주, 1000~1800달러. 대만은 서류상 2~4주 설립 가능하나 ARC로 2~4개월로 늘어난다. 한국은 4~6주, 1500~3000달러, 최소 자본 약 1000만 원(약 8000달러).
중국은 서비스 8~12주, 제조 4~6개월, 6500~8500달러. WFOE가 표준. SAMR 승인 필요. 은행 계좌 개설 4~8주. 자본통제가 송금을 제한(거래당 6~8주, 거부될 수 있음). 진짜 과제는 들어가는 것이 아니라 나가는 것이다. 인도는 6~8주, 1500~2500달러로 인도 거주 이사(전년 182일 이상 체류) 필요, MCA 디지털 신고(SPICe+), 다수 세무 등록 필요. 일본은 4~6주, 2000~4500달러로 공증, 느린 은행, 다기관 등록.
- 공통: 아포스티유 또는 공증, 자본 예치, 세무 등록, 채용 시 고용주 등록, 주소 확인, 기업 뱅킹(종종 가장 느린 단계), 필요 시 섹터 라이선스
| 시장 | 타임라인 | 비용 프레임 | 최적 용도 |
|---|---|---|---|
| 싱가포르 | 수분에서 수일 | 약 600달러 | 암호, 핀테크 HQ |
| 홍콩 | 2~3주 | 약 1200달러 | 중국 게이트웨이, 암호 |
| 베트남 | 6~10주 | 1500~3500달러 | 제조 허브 |
| 태국 | 4~8주 | 1500~3000달러 | 관광, 부동산 |
| 인도네시아 | 8~12주 | 2500~5000달러 | 핀테크, 현지 존재 |
| 필리핀 | 20~35일 | 1000~2000달러 | 디지털 은행, BPO |
| 말레이시아 | 4~8주 | 1000~1800달러 | ASEAN 허브 |
| 중국 | 8~12주 이상 | 6500~8500달러 | 제조, 장기 |
| 인도 | 6~8주 | 1500~2500달러 | 테크, 핀테크 |
| 일본 | 4~6주 | 2000~4500달러 | 확립된 테크 |
정부가 원하는 것
정부 목표는 명시적이다. 핀테크는 전략이다.
| 국가 | 명시적 전략 |
|---|---|
| 인도 | 언뱅크드 5억 명의 디지털 금융 포용; UPI를 글로벌 표준으로 |
| 베트남 | 중국에서 흡수하는 공급망 허브 |
| 인도네시아 | 핀테크 유니콘 창출; 2.78억 인구 포용 |
| 필리핀 | 디지털 은행 성숙; BPO 지원; 핀테크 혁신 |
| 태국 | 지역 결제 허브; BOI 인센티브 섹터 |
| 싱가포르 | 암호·블록체인 허브 지위 |
| 홍콩 | 핀테크·암호 혁신; 위안화 국제화 |
| 대만 | 테크 생태계와 반도체 공급망 |
| 한국 | 핀테크 생태계 성숙; 지역 허브 지위 |
| 중국 | 국내 테크 지배; 일대일로; 위안화 수출 |
| 말레이시아 | ASEAN 금융 센터; 지역 핀테크 리더십 |
| 일본 | 고령 인구 핀테크; 기관 핀테크 |
시장 수요의 실제
정부 목표 아래에서 실제로 자금이 조달되고 구축되는 것을 보여준다.
소비자 결제는 거대 시장이다: 슈퍼앱, 디지털 지갑(Momo 5000만, GCash 9200만), 연약 25% 성장 BNPL, Tonik 같은 디지털 은행. 소비자 수요는 편의, 속도, 수수료 없음이다. 이 시장들은 이미 신용카드를 넘어 즉시 디지털 결제로 이동했다.
SME 대출은 거대한 서비스 부족 시장이다. SME 대출을 조성하는 이커머스가 전통 은행을 앞선다. 공급망 금융 플랫폼이 부상한다. SME에게 필요한 것은 핀테크 브랜딩이 아니라 신용이며, 가장 빨리 검증할 수 있는 쪽에서 받는다. 거래 데이터가 신용정보기관을 이긴다.
국경간 무역은 완전히 깨져 있다. SME 수입자는 중국에서 대금을 받기 위해 5~10% 숨은 비용을 낸다. 송금자는 2~5% 수수료를 낸다. 수출입은 여전히 레거시 은행을 쓴다. 시장 수요는 속도, 비용 절감, 보안이다. 규모로 해결한 곳은 없다.
국내 B2B 결제에는 즉시 레일이 있지만 통합이 없다. PromptPay, PayNow, BI FAST, QRIS, DuitNow는 서로 연결되지 않는다. 시장 수요는 ASEAN 전체에 도달하는 단일 API다.
기업이 이미 구축하는 것, 그리고 얻지 못하는 것
결제 인프라, 디지털 은행, 대출은 혼잡하다. 진짜 공백은 여전히 열려 있다.
이미 구축: 동남아시아 슈퍼앱 Grab과 Gojek; 지갑 플러스 결제 플러스 대출 플러스 투자의 베트남 Momo; 디지털 은행 Tonik, Kakao Bank, Jago; 대출·신용의 Kredivo, Fintech, Atome, 이커머스. 이들 기업은 인재(2년 내 급여 30~40% 상승), 검증된 모델 자본, 은행·통신·이커머스 파트너십, 거래 데이터, 규제 명확성을 찾는다.
얻지 못하는 것: 아시아용 통합 국경간 결제 인프라; 4150억 달러·연 7% 성장 시장에서 SME에 작동하는 공급망 금융; 이커머스 외 얇은 파일 상인을 위한 대안 신용; 규모의 부동산 토큰화; 무역 양면에서 FX 리스크에 직면한 SME용 통화 헤지.
- 공백 1: 국경간 결제 인프라
- 공백 2: SME 공급망 금융
- 공백 3: 얇은 파일 상인 대안 신용
- 공백 4: 부동산 토큰화
- 공백 5: SME 통화 헤지
문화와 운영 환경
결제 문화, 비즈니스 문화, 규제 예측 가능성, 인재는 시장마다 달라진다.
중국은 디지털 네이티브로 온라인 거래 90% 이상, Alipay와 WeChat Pay가 편재, 현금 소멸, 모바일 우선, 서구 결제 시스템에 대한 회의. 인도는 UPI로 재작성됐다; 피처폰으로 충분; 현금은 여전히 40~50%; 정부 시스템에 대한 신뢰 높음; 스마트폰 채택 가속. 일본은 온라인에서 신용카드 비중이 약 55%로 높고, 은행에 대한 신뢰가 높으며, 현금도 약 30%로 존중되고, 동남아시아보다 디지털 채택이 느리며, 고령 사용자는 단순함을 필요로 한다.
동남아시아(태국, 베트남, 인도네시아, 필리핀)는 디지털 우선·모바일 우선, 슈퍼앱 네이티브, 현금은 국가에 따라 30~50%에서 감소, 신용카드를 완전히 건너뛰었고, 중위 연령은 20대 중반에서 30대. 싱가포르와 홍콩은 완전 디지털, 다통화 지향, 신규 핀테크 채택이 가장 빠르며, 암호 인식(싱가포르가 가장 높음), 속도와 보안을 중시한다.
비즈니스 문화: 중국은 속도와 관계(guanxi)를 중시하며 컴플라이언스 상승과 감시 규범을 수용한다. 인도는 서류 집약적이지만 디지털화 중이며 영어 우위가 있다. 동남아시아는 관계 기반으로 중국보다 정부 개입이 적고 영어는 불균일하다(필리핀이 가장 강함). 싱가포르, 홍콩, 일본, 한국은 프로세스 기반, 문서 필수, 규칙 기반, 영어가 널리 사용된다.
규제 예측 가능성과 인재
규칙이 명확한 곳과 인재가 실제로 있는 곳.
가장 예측 가능: 싱가포르, 홍콩, 일본, 한국. 중간: 태국, 말레이시아, 대만. 덜 예측 가능: 베트남, 인도네시아, 필리핀, 중국, 인도.
최고 테크 인재: 인도(벵갈루루, 하이데라바드), 중국(상하이, 베이징, 선전), 싱가포르(제한적이지만 프리미엄). 최고 운영 인재: 경험 많은 영어 화자 130만 명 이상의 필리핀 BPO 허브, 인도 백오피스. 최고 스타트업 창업자: 싱가포르 핀테크 집중, 중국 제약을 떠난 홍콩 암호 창업자, 베트남 신세대 창업자, 인도네시아 슈퍼앱 선례.
- 가장 예측 가능: 싱가포르, 홍콩, 일본, 한국
- 덜 예측 가능: 베트남, 인도네시아, 필리핀, 중국, 인도
- 인재: 테크는 인도·중국; BPO 운영은 필리핀; 창업자·HQ는 싱가포르·홍콩
규모와 변곡점
아시아태평양 일일 거래량은 13.17조 달러로 세계 일일 35조 달러 스택의 약 43%다. 핀테크 시장 규모는 2026년 약 1677.1억 달러, 2031년 3481억 달러를 향한다.
아시아 GDP는 43.12조 달러로 글로벌 프레임 116조 달러의 약 37%다. 인구 47억, 세계 60%. 번역: 아시아는 탐색할 시장이 아니다. 시장 그 자체다. 규모로 유럽이나 미국의 약 10배 핀테크 기회가 있다.
디지털 결제 채택은 기초 인프라(2000~2010)에서 Alipay, WeChat, UPI의 풀 디지털(2010~2020), 슈퍼앱과 PromptPay, PayNow, BI FAST, QRIS 즉시 결제(2020~2026)로 이동했다. 다음은 국경간 레일 통합, 토큰화, 규모에서의 대안 신용이다.
정부는 실험(2015~2020)에서 전면 투입(2020~2026)으로 가며 결제 레일을 구축하고, 암호 라이선스를 발급하며, 유니콘을 겨냥한다. 핀테크는 이제 정부 전략이다. 자본이 따랐다: VC는 신중했다가 배가(Grab 기업가치 400억 달러 이상, 핀테크 자금 조달 기록), 이어 슈퍼앱, BNPL, 디지털 은행의 검증된 모델을 쫓는다.
검증된 모델과 미검증 기회
자금은 검증된 모델을 따른다. 신규 자본은 여전히 미검증 공백에서 이길 수 있다.
검증됨: 승차 호출, 결제, 금융을 방어 가능한 해자로 결합하는 슈퍼앱(Grab, Gojek); 연성장 25%와 검증된 단위경제의 BNPL(Kredivo, Fintech); 젊은 인구의 은행 공백을 채우는 디지털 은행(Tonik, Kakao); 거래 데이터로 전통 신용을 이기는 이커머스 임베디드 금융(Tokopedia, Shopee).
신규 자본이 이길 수 있는 미검증 기회: SME 국경간 결제(15.8조 달러 시장, 미해결); SME 공급망 금융(4150억 달러, 연 7%, 서비스 부족); 지역 B2B 결제 통합(일일 1.2조 달러 이상, 파편화 레일); 부동산 토큰화(신흥, 리더 없음); 규모에서의 대안 신용(이커머스는 풀었으나 전통 섹터는 미달).
| 기회 | 시장 프레임 | 상태 |
|---|---|---|
| SME 국경간 결제 | 연 15.8조 달러 | 규모로 미해결 |
| SME 공급망 금융 | 4150억 달러, 연 7% 성장 | 포춘 500만 |
| 지역 B2B 레일 통합 | 동남아 일일 1.2조 달러 이상 | 파편화 |
| 부동산 토큰화 | 신흥 | 규모 리더 없음 |
| 규모에서의 대안 신용 | 얇은 파일 5억 명 이상 | 부분적, 이커머스 주도 |
데이터에서 가장 큰 놀라움
운영자가 아시아를 어떻게 생각해야 하는지를 다시 쓰는 다섯 가지 사실.
핀테크는 서구를 파괴한 방식으로 아시아를 파괴하지 않았다. 아시아는 신용카드를 완전히 건너뛰고 곧바로 디지털로 갔다. 인프라의 근본적 차이다.
결제 레일을 만든 것은 기업이 아니라 정부다. UPI, PromptPay, BI FAST, QRIS, PayNow: 모두 정부 구축. 그것이 혁신을 민주화한다.
진짜 핀테크 파괴자는 이커머스 플랫폼이다. 거래 데이터가 있어 SME 대출에서 은행을 이긴다. Tokopedia, Shopee, Lazada는 전통 은행보다 더 많은 SME 대출을 조성한다.
국경간 결제는 여전히 깨져 있다. 모든 혁신에도 불구하고 아시아 국가 간 자금 이동은 여전히 비싸고 느리다. 이것이 마지막 프런티어다.
중국의 성공은 열린 핀테크 혁신에 유통기한이 있다. 자본통제와 암호 금지는 핀테크 혁신이 싱가포르, 홍콩, 동남아시아로 이동함을 의미한다. 중국은 인프라를 구축했지만 그 안에서 자유롭게 혁신할 수 없다.
운영자, 투자자, 기업에 대한 함의
일을 고른다. 그다음 시장을 고른다.
핀테크를 구축한다면: 정부 지원이 있는 시장을 고른다(인도, 동남아시아, 싱가포르). 제조나 기관 금융이 아니면 중국을 피한다. 검증된 모델(슈퍼앱, BNPL, 디지털 은행) 또는 거대한 서비스 부족 공백(국경간, 공급망 금융)을 고른다. 인재는 인도, 인도네시아, 필리핀에서 풍부하고 저렴하다. 규제 명확성이 중요하다: 싱가포르와 홍콩이 최선; 베트남과 태국은 더 위험하다.
투자를 찾는다면: 부동산 수익률은 태국(7~9%), 발리(5~10%, 리스홀드 리스크), 베트남(현재 수익률 2~4%, 가치 상승 8~15%)을 가리킨다. 핀테크 성장은 필리핀(Tonik 모델), 인도네시아(슈퍼앱, BNPL), 베트남(200개 이상 스타트업)을 가리킨다. 주식 수익률 프레임은 베트남 연 12~15%, 인도 10~14%를 가리키며 계획 범위에서 신흥이 선진을 앞선다.
확장하는 기업이라면: 싱가포르가 허브(비싸지만 효율적). 인도가 인재 백오피스(거대 인력, 더 저렴). 동남아시아가 성장 시장(젊은 인구, 언더뱅크드). 중국은 여전히 공장이지만 자본통제가 송금을 고통스럽게 한다.
진짜 기회
아시아에 필요한 것은 또 다른 글로벌 결제 기업이 아니다. 공백에서의 실행이다.
필요한 것: PromptPay를 PayNow, BI FAST에 연결하는 국경간 통합; 포춘 500만이 아니라 SME에 작동하는 공급망 금융 자동화; 거래 데이터로 언뱅크드에 도달하는 규모의 대안 신용; 신흥시장 비유동성을 해결하는 부동산 토큰화; 5개국 이상에서 자금을 이동하는 지역 슈퍼앱.
이 공백들은 1000억 달러 이상의 가치 창출 기회를 나타낸다. 자본은 있다. 핀테크 인재는 있다. 결제 레일은 존재한다. 부족한 것은 더 빠른 신용카드나 결제 앱이 아니라 공백에서의 실행이다.
이 지역은 신흥이 아니다. 이미 등장했다. 핀테크 운영자에게 질문은: 어떤 공백을 메울 것인가?
시장 맥락
아시아태평양: GDP 43.12조 달러, 일일 거래량 13.17조 달러, 인구 47억, 핀테크 시장 약 1680억 달러, 2031년 3480억 달러 목표.
인도와 ASEAN 국내 레일은 성숙하다. 국경간 통합, SME 공급망 금융, 얇은 파일 신용은 여전히 열려 있다.
싱가포르와 홍콩은 허브 도시다. 중국은 규모와 아웃바운드 마찰. 인도와 동남아시아가 포용과 성장을 담당한다.
검증된 자본은 슈퍼앱, BNPL, 디지털 은행, 이커머스 신용을 따른다. 미검증 상승 여지는 공백에 있다.
제공업체 지형
Who clears volume today, by segment — and whether that position is expanding or eroding.
귀하에게 의미하는 바
- 아시아태평양을 확장의 후순위가 아니라 1차 시장 지도로 다룬다.
- 정부 레일을 대체하려 하지 말고 그 위에 구축한다.
- SME 국경간 결제, 공급망 금융, 레일 통합, 토큰화, 또는 대안 신용에서 이긴다.
- 규제자가 달리 강제하지 않는 한 싱가포르 또는 홍콩을 허브 엔티티로 쓴다.
- 중국 아웃바운드와 SAFE를 1급 제품 리스크로 다룬다.
- 인재 전략을 시장에 맞춘다: 테크는 인도·중국, BPO 운영은 필리핀, HQ는 싱가포르·홍콩.
- 단기 자본은 검증된 모델을 따르거나, 열린 공백을 원하면 구체적 미검증 공백을 명시한다.
이 지역은 신흥이 아니다. 이미 등장했다. 핀테크 운영자에게 질문은: 어떤 공백을 메울 것인가?
데이터 출처 및 방법론방법론 보기
아시아태평양 규모, 역사, 핀테크 지형, 국가별 공백, 외국인 설립, 정부·시장 수요, 문화, 시사점을 다루는 운영자 심층 분석. 거시·거래량 수치는 방향성 계획 입력이다. 법률·세무·투자 자문이 아니다.
- 아시아태평양 운영자 심층 브리프(2026년 8월)
- NPCI UPI; NAPAS; Bank Indonesia BI FAST와 QRIS; MAS PayNow; BOT PromptPay; Bank Negara DuitNow; BSP InstaPay와 PESONet
- 12개 시장에 걸친 공개 기업, 세무, 라이선스 헤드라인
- 업계 APAC 결제, 송금, 거시 트래커
최종 업데이트 2026년 8월 18일